
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Valuutaturul uus antikangelane

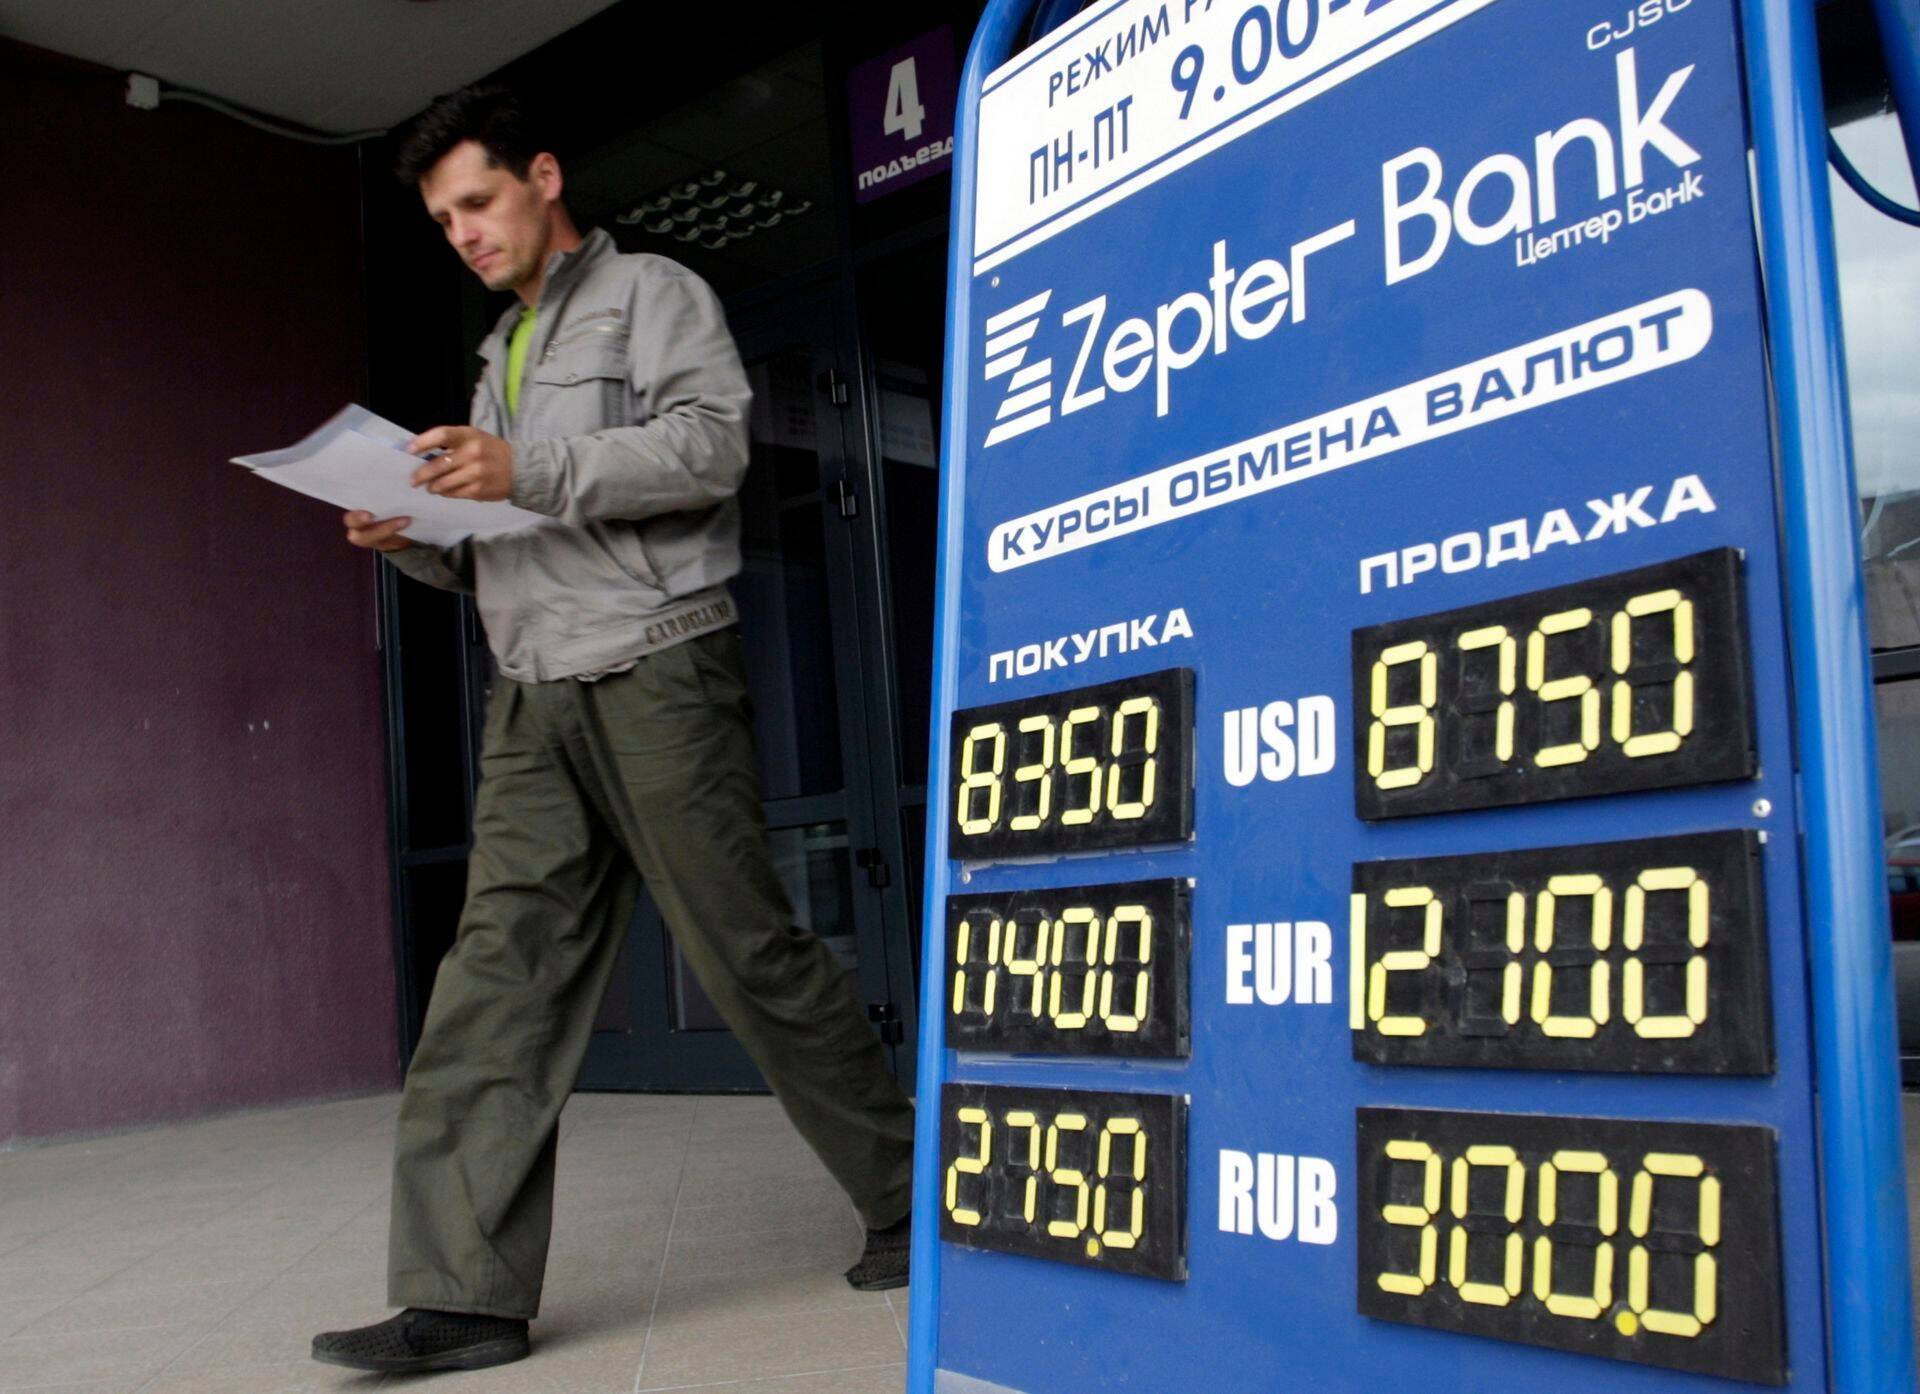
Maailma nõrgimaks valuutaks on sel aastal kukkunud Valgevene rubla, mis on dollari vastu langenud 28 protsenti ja euro vastu 17 protsenti. Ukraina grivna langus ei jää sellest kaugele maha, kuid üllatuslikult ei leia maailma halvimate valuutade hulgast enam Vene rubla, mis on hakanud tõusma koos Vene börsidega.
Valgevene rubla hakkas aasta alguses kukkuma koos Vene rublaga, millele naftahinna järsk langus on toonud suurima kriisi pärast 1998. aastat. Valgevenel on tihedad majandussidemed Venemaaga, kuna sinna eksporditakse väetiseid, tekstiili, traktoreid ja mootorrattaid.
Venemaa on naftahinna kukkumise tõttu majanduslanguses ning see kajastub ka Valgevene rubla kursis. Eile sai 1 dollari eest 15 095 rubla. Aastaga on dollar tõusnud Valgevene rubla vastu 55 protsenti. Valgevene keskpank on teatanud, et langetab lõivu, mis kehtestatakse välisvaluuta ostmisele, kuna sellega loodab tasakaalustada olukorda enda finantssektoris.
Kuigi Valgevene rublast on saanud maailma nõrgim valuuta, pole selle tähtsus rahvusvahelisel areenil eriti oluline. Palju rohkem kõneainet pakub USA dollar, mis on sel aastal olnud tugevaim arenenud riikide valuuta, kuna see on euro suhtes tõusnud ligi 14 protsenti. Valuutaturul on kasvanud ootus, et USA keskpank Föderaalreserv võib astuda Euroopa Keskpangale vastupidise sammu ning asuda intressimäärasid hoopis kergitama. See võib teoks saada juba sel suvel. Dollarindeks, mis mõõdab USA dollari käekäiku 6 suurima valuuta vastu, on aastaga tõusnud 79 punktilt 100 punktini ehk üle 25 protsendi.
Vaatamata nii järsule tõusule, võib dollaril tugevnemiseks veel ruumi olla. Näiteks prognoosib USA investeerimispank Goldman Sachs, et euro ja dollari kurss jõuab umbes kuu aja pärast võrdsele tasemele, kuid euro nõrkus jätkub. Goldmani prognoosi järgi kukub euro 0,8 dollarini, kuna USA ja Euroopa keskpankade rahapoliitika on lihtsalt nii erinev. Euroopa Keskpank alustas hiljuti enda võlakirjade ostmise programmiga, ostes iga kuu kokku 60 miljardi euro eest võlakirju. USA keskpank on aga enda võlakirjade ostmise programmi lõpetanud ning plaanib intresse hakata tõstma.
Valuutasõda võib koguda tuure. Kuigi 23 keskpanka on deflatsiooni tõrjumiseks juba oma meetmeid kasutusele võtnud, võib valuutasõda alata uue hooga siis, kui Hiina peaks sellega ühinema. „Kolme triljoni dollari küsimus on see, kas Hiina keskpank lubab jüaanil nõrgeneda,“ ütles Eastspring Investment investeerimisjuht Nicholas Ferres CNBC-le.
Sel aastal on 23 keskpanka alustanud rahapoliitika leevendamisega, kuna madal majanduskasv ja naftahindade langus kuue aasta madalaima tasemeni on üha rohkem esile toomas deflatsiooni. Veebruaris langetas Hiina keskpank üheaasta deposiidimäära 25 baaspunkti võrra 5,35 protsendini. Praegu hoiavad Hiina ametivõimud jüaani väga kitsas kauplemiskoridoris teiste valuuta suhtes. Jüaan on aasta algusest dollari suhtes langenud 0,9 protsenti, samas kui euro suhtes on jüaan tõusnud üle 13 protsendi. Selline tugevnemine võib aga tähendada, et Hiina keskpank asub jüaani nõrgestama ja see tähendaks valuutasõtta astumist. „See survestaks Hiina keskpanka ning oleks suurim risk 2015. aastal,“ ütles Bank of America Merrill Lynchi valuutastrateegia juht David Woo.
Hiina on enda 2015. aasta majanduskasvu eesmärgi seadnud 7 protsendi juurde, mis on madalam kui eelmise aasta 7,5 protsendine eesmärk. Hiinal on suur väliskaubanduse ülejääk, kuid impordi kasvu vähenemine näitab, et riigi majandus võib olla nõrk.
Jaapani jeeni nõrkus jätkub. USA dollari vastu on jeeni kurss langenud 7 ja poole aasta madalaimale. See on tingitud nii USA keskpanga stiimulprogrammi lõppemisest, kui ka Jaapani keskpanga soovist hoida jeeni nõrgana. Jeen on nüüdseks tõusnud 2007. aasta kõrgeima tasemeni.
Kommentaar
Art Lestberg, Swedbank LC&I Markets Estonia: dollari tugevnemine jätkub.
Hetkel kuum
Dollari tugevnemine ei ole üllatav, kuid nii kiiret ja suurt tugevnemist ei osanud küll keegi ette näha. Mis on sellise peadpööritava tugevnemise põhjustanud?
• USA majandus kasvab ning viimastel kuudel on USA majanduse väljavaated veelgi paranenud. Samal ajal Euroopa majandus ei kasva või on kohati isegi kerges languses.
• Endiselt pole suudetud leida püsivat lahendust Kreeka probleemile ning Kreeka pole ainuke, kelle ebastabiilsus omab negatiivset mõju tervele Eurotsoonile.
• USA paranev majanduskeskkond on tekitanud ootusi, et peatselt tuleb Föderaalreservil hakata intresse tõstma. Isegi kui intresside tõus lükkuks kaugemasse tulevikku, siis ka praegu on dollari ja dollaripõhiste finantsvarade tootlused märgatavalt kõrgemad kui näiteks Euroopas või Jaapanis. Ilmselt peamine põhjus dollari tugevnemise taga ongi investorite rahavood, mis otsides kõrgemat tootlust, liiguvad muudest valuutadest dollarisse.
• Ei tasu unustada, et nii Euroopa kui ka Jaapani keskpank on käivitanud suuremahulised majanduse stimuleerimise programmid ja kui seeläbi tekkiv lisalikviidsus koduturult piisavat tootlust ei leia, siis minnakse seda mujale otsima (muuhulgas ka dollaripõhistesse varadesse). Üldse on käesoleval aastal 23 keskpanka intresse langetanud (mõned isegi mitu korda) ehk ka paljud traditsiooniliselt kõrgete tootlustega valuutad pole enam sama atraktiivsed kui varasemalt.
• Dollar on traditsiooniliselt olnud „turvasadam“ poliitiliselt ebastabiilsetel ning ärevatel perioodidel ning ehk kaudselt on ka see üks dollari tugevnemise põhjuseid.
Dollari tugevnemine ilmselt jätkub, kuid arvestades senist kiirust, siis ehk veidi mõõdukamas tempos. Swedbanki selle aasta prognoos oli 1.05 kuid vaadates esimese kvartali liikumisi, siis tuleb dollari hinnasihti ilmselt veidi tõsta. Kui otsida riskitegureid, mis võiks tugevnemise pöörata langusesse, siis üheks selliseks võib olla dollari intresside tõus. Kui see peaks tulema oodatust kiirem ja suurema ulatusega, siis võib see sundida investoreid võlakirjapositsioone sulgema (intresside tõus tähendab võlakirja hindade langust). USA võlakirjade turg on aga maailma suurim ning negatiivsed ilmingud seal omaksid mõju ka dollarile. Pikemas plaanis peaks dollari ja euro suhe uuesti hakkama tasakaalustuma läbi väliskaubanduslike rahavoogude. Tähendab ju tugev dollar, et USA eksporttooted muutuvad üha kallimaks samal ajal kui Euroopa omad vastavalt odavnevad.


Seotud lood

- ST
Võlakirju saab märkida 11. novembrini
Hetkel kuum


- ST
Märkimisperiood kestab 30. novembrini


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele